Domain steinmetz-muenchen.de kaufen?
Wir ziehen mit dem Projekt
steinmetz-muenchen.de um.
Sind Sie am Kauf der Domain
steinmetz-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steinmetz-muenchen.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Feed the Planet, Reisebücher von George Steinmetz, Alexander Bick George Steinmetz, George Steinmetz Joel K BourneFeed the Planet ist ein eindrucksvoller Bildband, der die globale Lebensmittelproduktion in atemberaubenden Luftaufnahmen dokumentiert. Der renommierte Fotograf George Steinmetz hat über ein Jahrzehnt hinweg die vielfältigen Facetten der modernen Landwirtschaft eingefangen und präsentiert in diesem Werk die gewaltigen Ausmasse der Nahrungsmittelproduktion. Das Buch führt den Leser auf eine visuelle Reise von den endlosen Weizenfeldern in Kansas bis zu den riesigen Rinderfarmen in Australien und beleuchtet dabei die komplexen Zusammenhänge zwischen traditioneller Landwirtschaft und industrieller Agrarproduktion. Mit einem festen Einband und 256 Seiten bietet das Buch nicht nur visuelle Eindrücke, sondern regt auch zum Nachdenken über die Herausforderungen der globalen Ernährungssicherheit an. Es zeigt, wie unsere persönlichen Entscheidungen in Bezug auf Lebensmittelproduktion und -konsum das Wohlergehen der gesamten Weltbevölkerung beeinflussen können. Die beeindruckenden Fotografien und die fundierte Dokumentation machen Feed the Planet zu einem unverzichtbaren Begleiter für alle, die sich für nachhaltige Ernährung und die Hintergründe der globalen Lebensmittelproduktion interessieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunz, Roy: 'Tu wie der Bildhauer''Tu wie der Bildhauer' , 'Tu wie der Bildhauer ...' Der ideellen Aufforderung folgen in diesem Buch die Verfasser einer illustren Reihe freimaurerischer Essays, Zeichnungen, Baurisse zur 'Königlichen Kunst'. Die Gedanken der Autoren, über den 'Rauen Stein' unseres Selbst ebenso nachzusinnen, wie über den immerwährenden Versuch ihn zu bearbeiten, sind zum Teil als redaktionelle Beiträge der 'Alpina' erschienen, dem Magazin der Schweizerischen Großloge Alpina. Meisterhaft bebildert mit stimmungsvollen, symbolträchtigen Fotos, laden die 'Sehbilder' ein, in 'Denkbilder' einzusteigen. (Jens Oberheide) , Klammern & Montageteile > Motoren & Motorteile , Erscheinungsjahr: 20231101, Autoren: Kunz, Roy~Müller, Thomas, Fotograph: Heizmann, Robin, Seitenzahl/Blattzahl: 244, Abbildungen: zahlreiche farb. Fotografien, Keyword: Alpina; Baurisse; Freimaurer; Geheimbünde; Logen, Fachschema: Geheimbund - Geheimgesellschaft~Philosophie, Fachkategorie: Philosophie, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 147, Höhe: 21, Gewicht: 612, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alexander Steinmetz, Ratgeber von Alexander Steinmetz, Burckhardt Löber, Erhard HuzelHandbuch für Eigentümer und Gemeinschaften. Die praktische Darstellung des spanischen Wohnungseigentumsrechts beginnt mit der Erwerbssituation. Die Erläuterungen umfassen Fragen zum Gemeinschaftseigentum, beziehen sich auf die Einberufung von Eigentümerversammlungen sowie die Rechtmässigkeit von Eigentümerbeschlüssen. Es wird insbesondere auf die den Ausländer interessierenden Fragen eingegangen. Aus dem Inhalt: Rechte und Pflichten der Wohnungseigentümer, Eigentumsübergang, Abberufung des Präsidenten, die Urbanisationsgemeinschaft. Das neue Gesetz gilt auch für Urbanisationsgemeinschaften und regelt alle Einzelheiten der Abstimmung und des Funktionierens der Eigentümergemeinschaft. Das Buch ist nicht nur ein ordentliches Pfund Wissen für Otto Normalverbraucher, sondern mit all seinen Hinweisen und Fussnoten, insbesondere auf spanische Immobilien.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
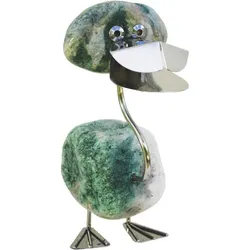
J. Tiedemann Manufaktur & Design, Deko Figuren + Skulpturen, SW10083 - Finchen - Ente aus Edelstahl und Naturstein, rostfreie DekoFinchen - Ente aus Edelstahl und Naturstein, rostfreie Deko Edelstahl hinterlässt auf den Steinen der Terrasse keine Rostflecken. Die Figuren sind wasser-, rost- und frostfest. In einem aufwendigen Verfahren wird die Oberfläche des Materials gehärtet und schmutzabweisend behandelt, sodass die Skulpturen eine lange Lebensdauer haben. Wenn nach vielen Jahren das Material matt wird, kann es einfach mit Edelstahlreiniger nachpoliert werden. Die Figuren weisen kleine Abweichungen zum abgebildeten Unikat auf, da sie in Handarbeit produziert werden. Durch jahrelange Erfahrung ist die Qualität immer gleich hoch. Die schönsten handverlesenen Steine beziehen wir aus vielen Teilen Europas. Kein Stein gleicht dem anderen in Form und Farbe. Die Firma Tiedemann Manufaktur und Design wurde 1985 gegründet. Wir stellen seit ca. 15 Jahren Figuren und Skulpturen für Haus, Terrasse, Balkon und den Garten her. Alle Artikel werden in unserer Werkstatt in Deutschland produziert und verlassen die Manufaktur nach sorgfältiger Prüfung. Wir haben es uns zur Aufgabe gemacht, die beste Qualität und das schönste Design zu einem guten Preis zu liefern. - Finchen - Edelstahlente, ca. 30 cm gross. Sie hat einen Steinkopf, dazu noch Watschelfüsse und ein kleines freches Grinsen. - Oberfläche des Materials ist gehärtet und schmutzabweisend behandelt. - Kein Stein ist wie der andere, jeder Vogel ist ein Unikat. - Hohe Qualität, hergestellt in Deutschland. - Geschenk für Freunde und Bekannte, zur Hauseinweihung. - Hochwertiges Edelstahl. - Wasser-, rost- und frostfest. - Schmutzabweisend behandelt. - Höhe: ca. 30 cm.69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildhauer, Fachbücher von Helmut MachhammerDie Monografie Helmut Machhammer – Bildhauer stellt ein beeindruckendes bildhauerisches Schaffen vor. „Er führt uns eindrucksvoll vor Augen, dass in der Steinbildhauerei noch lange nicht alle technischen und kreativen Möglichkeiten ausgeschöpft sind und dass man auch im 21. Jahrhundert der Schwere des Steines mit genialen Konzepten und Leichtigkeit begegnen kann“, schreibt die Kunsthistorikerin Ulli Sturm zu seinem Werk. Das Buch präsentiert ein an der klassischen Bildhauertradition geschultes Schaffen, die Arbeit am Stein und das zentrale Interesse an der Figur. Helmut Machhammer löst sich jedoch von der Monumentalität und Schwere und entwickelt dynamische Skulpturen, die dem Material scheinbar zu widersprechen scheinen. Beweglich ist hierbei nicht nur der Betrachter, der die Figur zum Erfassen von Form und Raum umkreisen soll, sondern die Skulptur, die Figur selbst verfügt über unterschiedliche Standflächen, sodass sie in ihrer Position verändert werden kann und jeweils andere Aussen- und Innenansichten, sich verändernde Ausdrucksformen und Eindrücke annimmt. Mit mehrsprachigen Textbeiträgen und zahlreichen Abbildungen erschliesst die Monografie die bildhauerische Werkentwicklung Helmut Machhammers, sie dokumentiert anhand vitaler Zeichnungen, Modellen und präzise erarbeiteter Vorstudien die Entstehung der Skulpturen, mit denen der Bildhauer einen Einblick in seine Arbeitsweise gewährt.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feed the Planet, Reisebücher von George Steinmetz, Alexander Bick George Steinmetz, George Steinmetz Joel K BourneFeed the Planet ist ein eindrucksvoller Bildband, der die globale Lebensmittelproduktion in atemberaubenden Luftaufnahmen dokumentiert. Der renommierte Fotograf George Steinmetz hat über ein Jahrzehnt hinweg die vielfältigen Facetten der modernen Landwirtschaft eingefangen und präsentiert in diesem Werk die gewaltigen Ausmasse der Nahrungsmittelproduktion. Das Buch führt den Leser auf eine visuelle Reise von den endlosen Weizenfeldern in Kansas bis zu den riesigen Rinderfarmen in Australien und beleuchtet dabei die komplexen Zusammenhänge zwischen traditioneller Landwirtschaft und industrieller Agrarproduktion. Mit einem festen Einband und 256 Seiten bietet das Buch nicht nur visuelle Eindrücke, sondern regt auch zum Nachdenken über die Herausforderungen der globalen Ernährungssicherheit an. Es zeigt, wie unsere persönlichen Entscheidungen in Bezug auf Lebensmittelproduktion und -konsum das Wohlergehen der gesamten Weltbevölkerung beeinflussen können. Die beeindruckenden Fotografien und die fundierte Dokumentation machen Feed the Planet zu einem unverzichtbaren Begleiter für alle, die sich für nachhaltige Ernährung und die Hintergründe der globalen Lebensmittelproduktion interessieren.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunz, Roy: 'Tu wie der Bildhauer''Tu wie der Bildhauer' , 'Tu wie der Bildhauer ...' Der ideellen Aufforderung folgen in diesem Buch die Verfasser einer illustren Reihe freimaurerischer Essays, Zeichnungen, Baurisse zur 'Königlichen Kunst'. Die Gedanken der Autoren, über den 'Rauen Stein' unseres Selbst ebenso nachzusinnen, wie über den immerwährenden Versuch ihn zu bearbeiten, sind zum Teil als redaktionelle Beiträge der 'Alpina' erschienen, dem Magazin der Schweizerischen Großloge Alpina. Meisterhaft bebildert mit stimmungsvollen, symbolträchtigen Fotos, laden die 'Sehbilder' ein, in 'Denkbilder' einzusteigen. (Jens Oberheide) , Klammern & Montageteile > Motoren & Motorteile , Erscheinungsjahr: 20231101, Autoren: Kunz, Roy~Müller, Thomas, Fotograph: Heizmann, Robin, Seitenzahl/Blattzahl: 244, Abbildungen: zahlreiche farb. Fotografien, Keyword: Alpina; Baurisse; Freimaurer; Geheimbünde; Logen, Fachschema: Geheimbund - Geheimgesellschaft~Philosophie, Fachkategorie: Philosophie, Warengruppe: HC/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 147, Höhe: 21, Gewicht: 612, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Alexander Steinmetz, Ratgeber von Alexander Steinmetz, Burckhardt Löber, Erhard HuzelHandbuch für Eigentümer und Gemeinschaften. Die praktische Darstellung des spanischen Wohnungseigentumsrechts beginnt mit der Erwerbssituation. Die Erläuterungen umfassen Fragen zum Gemeinschaftseigentum, beziehen sich auf die Einberufung von Eigentümerversammlungen sowie die Rechtmässigkeit von Eigentümerbeschlüssen. Es wird insbesondere auf die den Ausländer interessierenden Fragen eingegangen. Aus dem Inhalt: Rechte und Pflichten der Wohnungseigentümer, Eigentumsübergang, Abberufung des Präsidenten, die Urbanisationsgemeinschaft. Das neue Gesetz gilt auch für Urbanisationsgemeinschaften und regelt alle Einzelheiten der Abstimmung und des Funktionierens der Eigentümergemeinschaft. Das Buch ist nicht nur ein ordentliches Pfund Wissen für Otto Normalverbraucher, sondern mit all seinen Hinweisen und Fussnoten, insbesondere auf spanische Immobilien.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Bildhauer-Feilraspel Halbrund - 11316202Bildhauer-Feilraspel Halbrund von PFERD TOOLSSpezialraspeln von PFERD TOOLS werden von zahlreichen Profis aus vielen Branchen für verschiedene Anwendungen zur Bearbeitung von Schnitzereien, Plastiken, Reliefornamenten, Gießereimodellen und schwer zugänglichen Stellen eingesetzt. Halbrunde Feilraspel mit zwei gebogenen Enden mit jeweils unterschiedlichen Hieben (Feilhieb und Raspelhieb). Technische Daten:PFERD TOOLS Typ: 3553Hieb: 2Länge metrisch: 200 mmVorteile:Universell auf zahlreichen Werkstoffen einsetzbar.Anwendungsorientierte Ausführungen.Bearbeitbare Werkstoffe:Kunststoffeweiche SteineHolzBearbeitungsaufgaben:EntgratenKantenbearbeitungAntriebsarten:Handeinsatz162,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.